 GUIA

Umbral de rentabilidad: cálculo, condiciones y casos
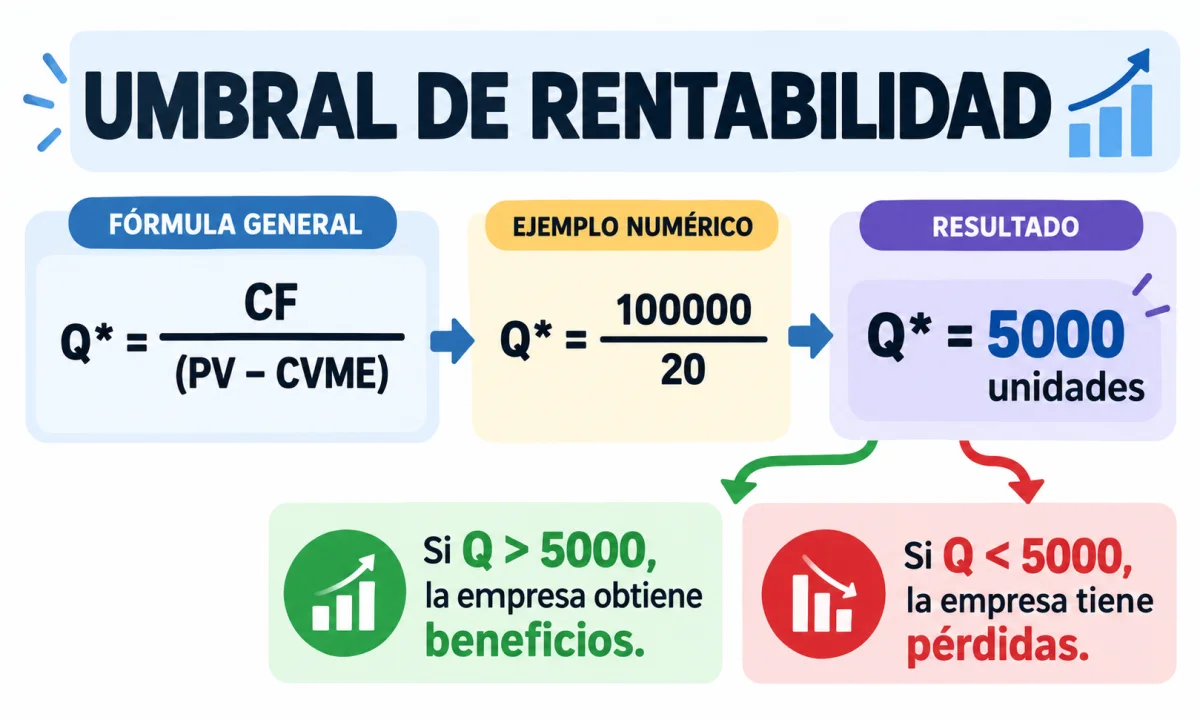
El umbral de rentabilidad, también llamado punto muerto o punto de equilibrio, es el nivel de ventas en el que los ingresos de una empresa igualan exactamente sus costos. En ese momento, la actividad no genera pérdidas, pero tampoco beneficios. Por tanto, una empresa comienza a obtener ganancias solo cuando vende una cantidad superior a ese umbral.
Este concepto permite determinar cuántas unidades de un producto o servicio deben comercializarse para cubrir todos los gastos. También sirve para evaluar si una producción es viable, fijar objetivos de ventas, planificar estrategias y analizar la conveniencia de iniciar o ampliar un negocio.
Qué representa el punto de equilibrio
En términos económicos, el punto de equilibrio marca la frontera entre tres situaciones:
- Por debajo del punto calculado: los ingresos son inferiores a los costos totales y se producen pérdidas.
- En el punto calculado: los ingresos y los costos son iguales; el resultado es cero.
- Por encima del punto calculado: los ingresos superan los costos y se obtienen beneficios.
Por ejemplo, si el cálculo indica que una editorial debe vender 600 ejemplares para cubrir sus gastos, la venta de 600 unidades no representa una ganancia: solo permite recuperar los costos. La rentabilidad comienza con el ejemplar número 601, siempre que se mantengan las mismas condiciones de precio y costo.
Elementos que intervienen en el cálculo
La fórmula relaciona cuatro variables fundamentales:
- Cantidad de unidades: número de productos que deben venderse para igualar los ingresos con los costos.
- Costos fijos: gastos que, dentro de un período y una capacidad determinada, no dependen directamente del volumen fabricado. El alquiler de un local, la electricidad contratada y los salarios del personal administrativo son ejemplos habituales.
- Precio de venta unitario: importe que paga el cliente por cada unidad.
- Costo variable unitario: gasto asociado a la producción o comercialización de una unidad y que tiende a cambiar cuando cambia el volumen producido. Los materiales, los envases y parte de la mano de obra pueden formar parte de este costo.
La distinción no siempre es absoluta. Un salario puede incluir una parte fija y otra vinculada a la producción, y ciertos gastos pueden cambiar por tramos en lugar de variar de manera proporcional. Por eso es necesario analizar cómo se comporta cada costo en la actividad concreta.
Fórmula para hallar las unidades necesarias
La cantidad de unidades correspondiente al punto de equilibrio se obtiene con la siguiente expresión:
Unidades de equilibrio = costos fijos ÷ (precio de venta unitario − costo variable unitario)
La diferencia entre el precio y el costo variable unitario se denomina margen de contribución por unidad. Ese margen es la parte de cada venta que queda disponible para cubrir los costos fijos. Cuando todos los costos fijos han sido cubiertos, las ventas adicionales contribuyen al beneficio.
Si una empresa tiene costos fijos de 18.000, vende cada pieza a 90 y el costo variable por pieza es de 50, el cálculo es:
Unidades de equilibrio = 18.000 ÷ (90 − 50) = 18.000 ÷ 40 = 450
Necesita vender 450 piezas para no registrar pérdidas. Con 449 unidades todavía no cubriría todos sus costos fijos; con más de 450, obtendría un resultado positivo bajo esas condiciones.
Ejemplos de aplicación
Los siguientes casos muestran cómo se aplica la misma relación a actividades diferentes:
- Servicio de impresión: con costos fijos de 24.000, un precio de 120 por trabajo y un costo variable de 60, el punto de equilibrio es 24.000 ÷ (120 − 60) = 400 trabajos.
- Fabricación de lámparas: si los costos fijos ascienden a 96.000, cada lámpara se vende a 800 y su costo variable es de 500, se necesitan 96.000 ÷ 300 = 320 lámparas.
- Venta de cuadernos: con 45.000 de costos fijos, un precio unitario de 150 y un costo variable de 75, el resultado es 45.000 ÷ 75 = 600 cuadernos.
- Producción de mermelada: unos costos fijos de 36.000, un precio de 240 por frasco y un costo variable de 120 generan un punto de equilibrio de 36.000 ÷ 120 = 300 frascos.
- Clases particulares: si una academia soporta costos fijos de 52.500, cobra 700 por inscripción y asume un costo variable de 350 por estudiante, debe alcanzar 52.500 ÷ 350 = 150 inscripciones.
- Fabricación de mochilas: con costos fijos de 135.000, un precio de 1.800 y un costo variable unitario de 900, el cálculo es 135.000 ÷ 900 = 150 mochilas.
- Venta de jugos: una tienda con costos fijos de 27.000, precio de 90 por vaso y costo variable de 30 necesita 27.000 ÷ 60 = 450 vasos.
- Producción de tejas: si los costos fijos son 210.000, el precio por unidad es 3.500 y el costo variable es 2.000, el umbral se sitúa en 210.000 ÷ 1.500 = 140 tejas.
- Comercialización de audífonos: con 64.000 de costos fijos, un precio de 1.600 y un costo variable de 800, deben venderse 64.000 ÷ 800 = 80 unidades.
- Producción de velas: si los costos fijos suman 12.000, cada vela se vende a 100 y su costo variable es de 40, el punto de equilibrio es 12.000 ÷ 60 = 200 velas.
Uso inverso de la fórmula
La relación del punto de equilibrio no solo permite calcular el número de unidades. Si se conocen las demás variables, también puede despejarse para estimar un precio, un costo o el límite de los gastos fijos.
Precio de venta unitario
Para saber qué precio permite cubrir los costos con una cantidad determinada de unidades, se utiliza:
Precio de venta unitario = (costos fijos ÷ unidades) + costo variable unitario
Así, si los costos fijos son 30.000, se planea vender 500 unidades y cada una cuesta 20 en términos variables, el precio mínimo de equilibrio sería (30.000 ÷ 500) + 20 = 80 por unidad.
Costo variable unitario
Para establecer el máximo que puede costar la elaboración de cada unidad sin generar pérdidas, la expresión es:
Costo variable unitario = precio de venta unitario − (costos fijos ÷ unidades)
Por ejemplo, con un precio de 250, costos fijos de 40.000 y una meta de 400 unidades, el costo variable máximo sería 250 − (40.000 ÷ 400) = 150 por unidad.
Costos fijos
También puede calcularse el nivel máximo de costos fijos compatible con el equilibrio:
Costos fijos = unidades × (precio de venta unitario − costo variable unitario)
Si se venden 900 unidades a 70 cada una y el costo variable unitario es 45, los costos fijos que podrían cubrirse sin pérdidas serían 900 × (70 − 45) = 22.500.
Condiciones y límites del método
El cálculo es una representación simplificada de la actividad empresarial. Su resultado es confiable en la medida en que se cumplan ciertas condiciones:
- Los costos fijos y los costos variables deben poder identificarse con suficiente precisión. Algunas partidas combinan ambos componentes.
- El precio de venta y el costo variable unitario deben permanecer constantes durante el intervalo analizado. Los descuentos, las promociones, la inflación o las compras en grandes cantidades pueden modificarlos.
- La relación entre producción y costos debe ser razonablemente estable. Si aparecen límites de capacidad, horas extraordinarias o cambios de proveedor, el costo por unidad puede dejar de ser constante.
- El contexto económico y competitivo debe mantenerse relativamente estable. Variaciones fuertes de la demanda, de los precios del mercado o de la competencia reducen la validez de una estimación fija.
Cuando una empresa vende varios productos, el cálculo requiere considerar la combinación prevista de ventas, porque cada producto puede tener un precio y un margen de contribución diferente. En consecuencia, el punto de equilibrio debe interpretarse como una herramienta de planificación y no como una predicción exacta e invariable.
Vídeo explicativo
Autor
 Andrés Navarro
 ha desarrollado su trayectoria en torno a la economía y la divulgación. Su interés se centra en comprender el funcionamiento de los mercados, las empresas y las decisiones económicas, explicando estos conceptos de forma clara, práctica y accesible para todo tipo de público.